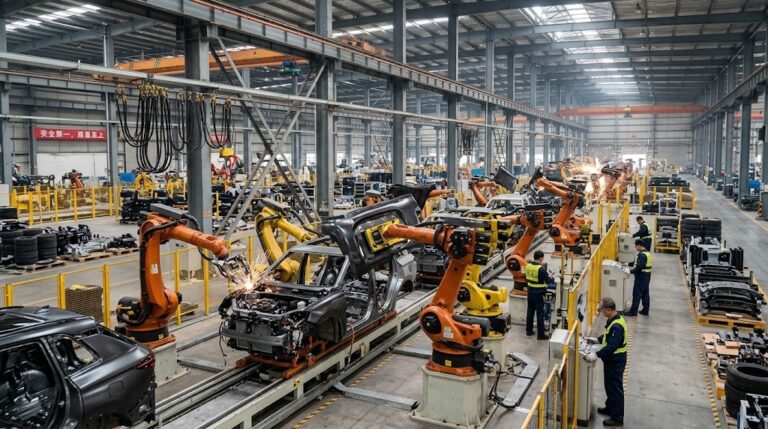
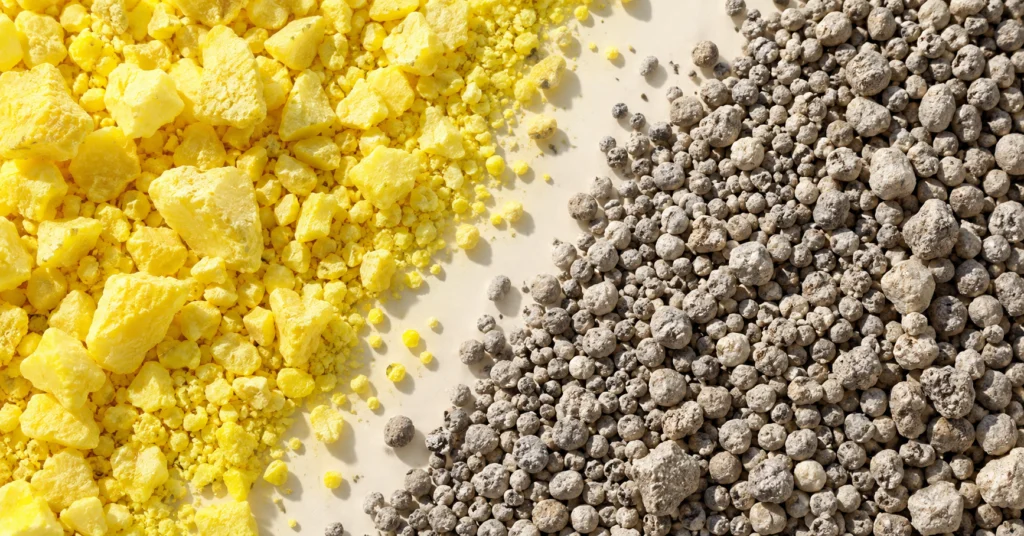
Światowy eksport siarki spadł niemal o 40% rok do roku w pierwszym półroczu 2026 r., wynika z komunikatu Rabobanku opublikowanego 16 września. Bank wiąże ten spadek z rekordowymi cenami siarki i wyższymi kosztami produkcji nawozów fosforowych. Prognozuje, że globalny popyt na te nawozy zmniejszy się w tym roku o 7%. Jego ocena wskazuje na rynek, na którym drogie surowce nadal ograniczają zarówno opłacalność produkcji, jak i możliwości zakupowe rolników.
Source: Rabobank’s 16 September update
Związek między siarką a nawozami fosforowymi zaczyna się, zanim gotowy granulat trafi do magazynu. Siarka jest ważnym surowcem przemysłowym, a jej głównym zastosowaniem jest produkcja kwasu siarkowego. Amerykańska służba geologiczna USGS wskazuje ten kwas jako istotny surowiec wykorzystywany w przemyśle i produkcji nawozów. Dlatego zmiany na rynku siarki mają znaczenie wykraczające poza sam handel tym żółtym surowcem.
Source: USGS: sulphur
W metodzie mokrej, stosowanej do wytwarzania kwasu fosforowego na potrzeby produkcji nawozów, kwas siarkowy reaguje z surowcem fosforanowym. W reakcji powstają kwas fosforowy oraz gips, które trzeba rozdzielić przez filtrację. Następnie kwas można zatężyć do parametrów wymaganych w produkcji nawozów. Proces opisany przez amerykańską Agencję Ochrony Środowiska wyjaśnia, dlaczego sam dostęp do surowca fosforanowego nie rozwiązuje kwestii zaopatrzenia zakładu nawozowego we wszystkie potrzebne surowce.
Source: EPA: phosphoric acid production
Ten etap przetwarzania łączy rynek siarki z kosztami wytwarzania nawozów fosforowych. Tworzy dodatkowe zapotrzebowanie na surowce pomiędzy wydobyciem surowca mineralnego a produkcją materiału stosowanego w gospodarstwach. W rezultacie opłacalność wytwarzania nawozów zależy od zaopatrzenia pochodzącego z więcej niż jednego rynku surowcowego.
Source: EPA process description
Skutki operacyjne były widoczne jeszcze przed dzisiejszym raportem. W komunikacie z 27 sierpnia Mosaic podał, że podczas konfliktu na Bliskim Wschodzie ceny siarki na świecie przekraczały 1000 USD za tonę. Firma poinformowała o wstrzymaniu pracy zakładów Uncle Sam i Faustina w Luizjanie oraz ograniczeniu produkcji na Florydzie. Powiązała te działania z dostępnością siarki i kosztami jej zakupu, przedstawiając konkretny przykład wpływu presji surowcowej na produkcję nawozów fosforowych.
Source: Mosaic’s August update
Budżety gospodarstw pokazują drugą stronę tej presji. W prognozie zaktualizowanej 3 września Departament Rolnictwa Stanów Zjednoczonych przewidywał, że amerykańskie wydatki na nawozy, wapno i środki poprawiające właściwości gleby wzrosną w 2026 r. o 5,3 mld USD, czyli o 15,3%. To zbiorcza kategoria wydatków, obejmująca więcej produktów niż nawozy fosforowe. Mierzy wydatki, a nie zmianę ceny pojedynczego produktu, dlatego nie należy jej odczytywać jako indeksu cen nawozów fosforowych.
Source: USDA farm-sector forecast
USDA prognozował również wzrost wydatków na paliwa i oleje o 4,8 mld USD, czyli o 28,8%. Łączne koszty produkcji gospodarstw miały osiągnąć 492,8 mld USD, o 4,5% więcej w ujęciu nominalnym niż w 2025 r. Dane pokazują, że kilka obciążeń kosztowych pojawia się równocześnie. Nie przypisują całego wzrostu wydatków rolnictwa siarce, ale przedstawiają szersze warunki finansowe, w których podejmowane są decyzje o zakupie nawozów.
Source: USDA production expenses
Odrębna analiza American Farm Bureau Federation, opublikowana 15 września, wskazała, że korzyści z poprawy prognoz przychodów z upraw, w tym kukurydzy i soi, są ograniczane przez wyższe koszty nawozów i oleju napędowego. Według jej obliczeń żadna z głównych analizowanych upraw polowych nie miała pokryć całkowitych kosztów produkcji w sezonie rynkowym 2026/27. Jest to prognoza organizacji dotycząca ekonomiki upraw w USA, a nie stwierdzenie, że każde gospodarstwo poniesie stratę.
Source: Farm Bureau analysis
Łącznie dane wskazują na presję po obu stronach rynku nawozów fosforowych. Producenci potrzebują dostępu do środków produkcji na warunkach zapewniających opłacalność, a nabywcy muszą dzielić budżety pomiędzy konkurujące wydatki. Poprawa w jednym ogniwie łańcucha dostaw sama w sobie nie oznaczałaby więc poprawy na całym rynku. Kolejne dowody złagodzenia presji będą musiały wynikać zarówno z warunków produkcji, jak i opłacalności stosowania gotowego nawozu.