Współczesny globalny rynek surowców energetycznych znajduje się w punkcie zwrotnym, w którym krótkoterminowe wyzwania związane z zabezpieczeniem dostaw gazu w Europie przeplatają się z długoterminowymi, strukturalnymi zmianami w polityce wydobywczej kluczowych rynków azjatyckich. Analiza najnowszych trendów rynkowych rysuje obraz branży naznaczonej niepewnością geopolityczną, wysoką zmiennością cen oraz strategicznym zwrotem ku niezależności.
1. Europejska gorączka gazowa: Amerykańskie LNG jako fundament zimowego bezpieczeństwa
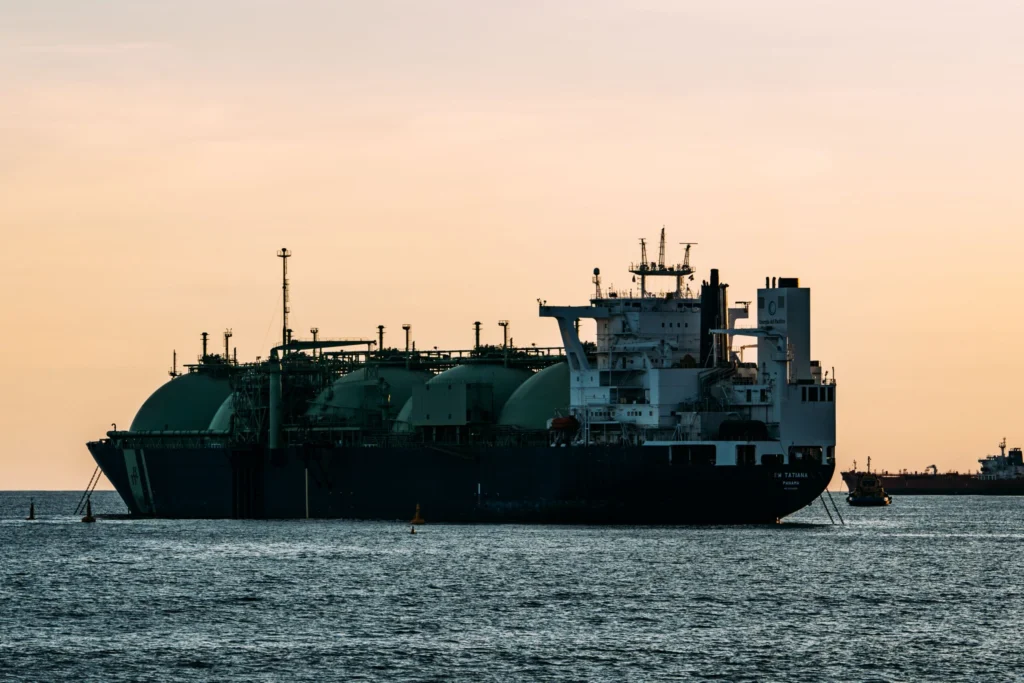
W obliczu napięć geopolitycznych, które od lutego utrzymują presję na rynki surowcowe, Europa z determinacją kontynuuje wysiłki na rzecz zapełnienia magazynów gazu przed nadchodzącym sezonem grzewczym. Dane S&P Global Energy CERA pokazują, że ponad połowa wrześniowych ładunków skroplonego gazu ziemnego (LNG) ze Stanów Zjednoczonych trafiła na Stary Kontynent. Łącznie Europa wraz z Turcją zaabsorbowała 76 ze 143 dostarczonych transportów (ok. 53%), na czele z Holandią, Włochami, Hiszpanią, Egiptem i Francją.
Tymczasem stopień zapełnienia unijnych magazynów gazu na początku października wynosił zaledwie 72%, co stanowi wyraźny spadek w porównaniu do ubiegłorocznych 83% oraz 94% z 2024 roku. Wyjaśnia to, dlaczego europejski rynek wykazuje tak silny popyt, ograniczając jednocześnie dostawy do regionu Azji i Pacyfiku, gdzie udział w amerykańskim eksporcie spadł do 29%. Sytuację logistyczną dodatkowo komplikują planowane prace konserwacyjne w terminalu Cove Point w Maryland oraz tymczasowe wyłączenia techniczne w zakładzie Freeport LNG w Teksasie. W efekcie globalne ceny spot pozostają na podwyższonym i zmiennym poziomie – benchmark DES Northwest Europe osiągnął 23,56 USD/MMBtu, podczas gdy azjatycki JKM zamknął się na poziomie 25,569 USD/MMBtu. Stawki te utrzymują się na ponad dwukrotnie wyższym poziomie niż rok wcześniej.
2. Indyjska inicjatywa „Samudra Manthan”: Nowa era poszukiwań morskich
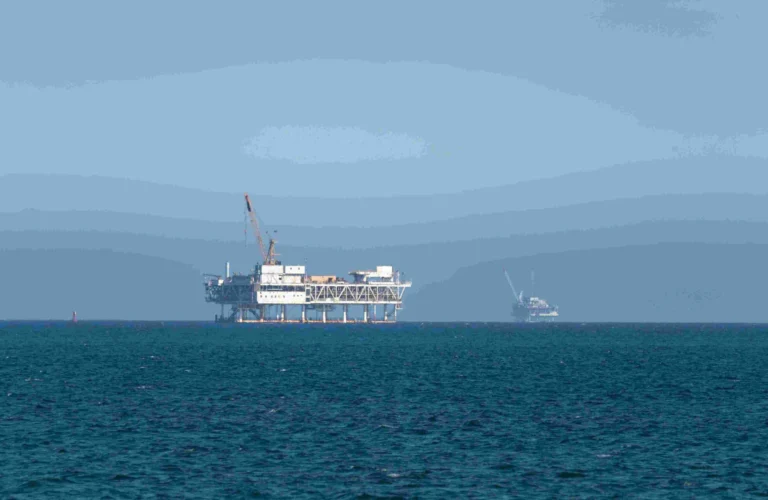
Podczas gdy Europa walczy o bieżące bilansowanie zapasów za pomocą importu LNG, w Azji państwa podejmują fundamentalne kroki w celu uniezależnienia się od zewnętrznych dostaw surowców. Indie przyspieszają prace nad odblokowaniem swojego potencjału morskiego poprzez przełomową inicjatywę Samudra Manthan (Krajowy Program Eksploracji Morskiej). Gabinet federalny zatwierdził na ten cel inwestycje rzędu 840 miliardów rupii (8,8 mld USD) rozłożone na pięć lat.
Program ten ma na celu przełamanie głównej bariery w poszukiwaniach morskich: ogromnych kosztów i ryzyka wierceń w basenach głębokowodnych i ultra-głębokowodnych (takich jak Krishna-Godavari, Cauvery czy Mahanadi), gdzie pojedyńczy odwiert może pochłonąć od 125 do 150 milionów dolarów. Rząd w Delhi zdecydował się na unikalny model podziału ryzyka (risk-sharing), pokrywając do 50% kwalifikowanych kosztów wierceń poszukiwawczych (z limitem do 71 mln USD na odwiert). Jak zauważają liderzy branży, w tym szefowie ONGC, Oil India oraz przedstawiciele BP India, mechanizm ten drastycznie zmienia kalkulację ekonomiczną „pustego odwiertu” (dry hole), odblokowując niemal 1 milion kilometrów kwadratowych obszarów wcześniej klasyfikowanych jako strefy zamknięte („No-Go”).
3. Synteza rynkowa
Zderzenie tych dwóch perspektyw – europejskiej walki o bieżące zatłaczanie magazynów LNG w warunkach ograniczeń podażowych oraz strategicznego, państwowego wsparcia dla upstream w Indiach – pokazuje, jak złożony i wielowymiarowy jest współczesny ekosystem energetyczny. Dla uczestników handlu międzynarodowego i doradztwa strategicznego oznacza to konieczność ciągłego monitorowania zarówno krótkoterminowych szoków logistycznych (prace w terminalach, zmienność cen spot), jak i makroekonomicznych trendów strukturalnych (inwestycje w technologie offshore i budowę odporności gospodarczej).