Choć gospodarka UE unika recesji, prezesi mierzą się z polikryzysem. Dziś geopolityka, asymetria kapitałowa, braki kadrowe i presja AI wywołują w zarządach większy niepokój niż wskaźniki makroekonomiczne.
Renata TyszerCOO & Co-Founder
Overall, 25 years of experience in the manufacturing industry, including 17 years at KGHM Polska Miedź S.A. and 5 years as COO of Grupa Azoty (including its subsidiaries). Currently, I am the COO and Co-Founder of the GTRADX platform, which connects vendors and buyers in their business.
PWC przeprowadziło coroczne – już 29 – CEO Survey, pod tytułem „Przywództwo w czasach niepewności i erze AI”, w ramach którego zmierzono m.in. entuzjazm wobec wzrostu globalnego PKB wśród prezesów w Polsce i na świecie. Zgodnie z badaniem oczekiwania wobec wzrostu gospodarczego na świecie są optymistyczne. Ponad 60% ankietowanych polskich i globalnych CEO oczekuje wzrostu gospodarczego w ciągu najbliższych 12 miesięcy.
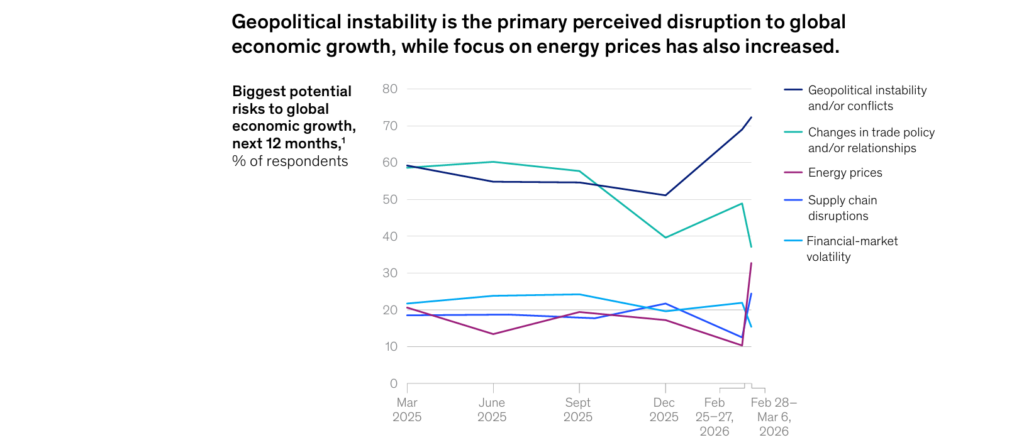
Nieco inaczej prezentują się sentymenty w obszarze przychodowym. Prawie 60% polskich prezesów zakłada wzrost przychodów w krótkim okresie, tj. 12 miesięcznym, podczas gdy optymizm w tym zakresie przejawia już tylko nieco ponad 30% globalnych prezesów. McKinsey w swoim „Economic conditions outlook – III 2026” pokazał, że niestabilność geopolityczna przykryła inne ryzyka ekonomiczne.
72% respondentów przedstawiło niestabilność geopolityczną lub konflikty jako jeden z kluczowych globalnych ryzyk. Wskaźnik ten wzrósł od prezentowanego w grudniu 2025 roku z poziomu 51%.
Ceny energii znalazły się wśród topowych pięciu ryzyk, ponownie od połowy 2023 roku.
Z badania McKinsey, podobnie jak z badania PWC wynika, że oczekiwania respondentów dotyczące ich przedsiębiorstw pozostają w przeważającej mierze optymistyczne. Nieco ponad połowa badanych z sektora prywatnego spodziewa się wzrostu popytu na produkty lub usługi swoich firm w ciągu najbliższych sześciu miesięcy, co jest wynikiem zbliżonym do tego z poprzedniego kwartału. Około sześciu na dziesięciu ankietowanych przewiduje wzrost zysków.
Jednak po raz pierwszy od marca 2025 roku to niestabilność geopolityczna stała się najczęściej wymienianym zagrożeniem dla wzrostu firm – choć warto zauważyć, że przed 28 lutego respondenci z podobną częstotliwością wskazywali na zmiany w polityce handlowej, niestabilność geopolityczną, słaby popyt konsumencki oraz rosnącą konkurencję w branży. Niestabilność geopolityczna dołączyła również do pięciu najważniejszych tematów uznawanych przez respondentów za bieżące priorytety liderów ich firm, wyprzedzając obawy związane z polityką handlową.
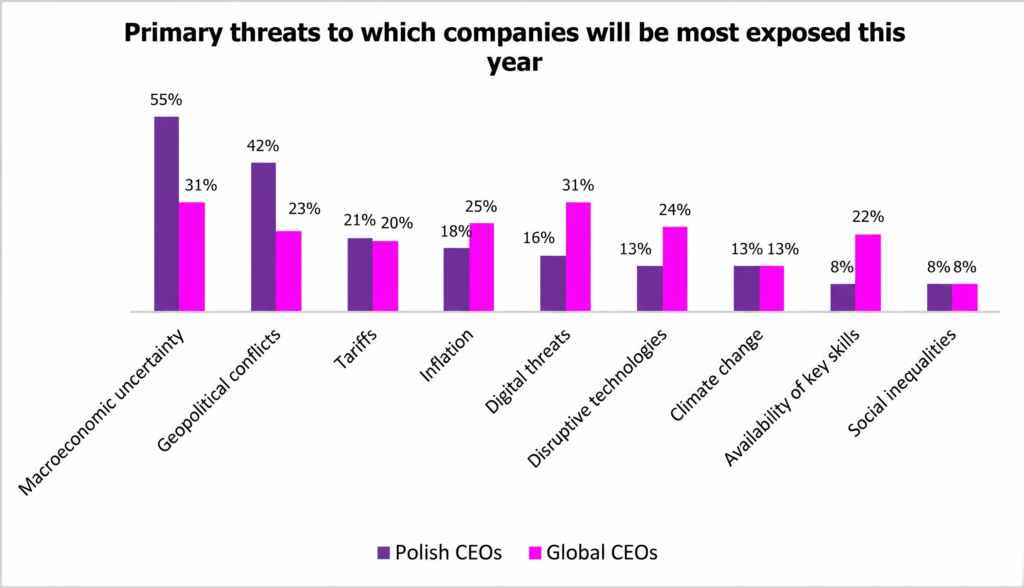
Czynniki w skali makro pozostają największym zagrożeniem dla polskich firm. Niepewność makroekonomiczna napędzana kryzysami, w tym konfliktami zbrojnymi, które w globalnej gospodarce dotykają wszystkich krajów i branż, przekładają się nie tylko na zachowania biznesu, ale i konsumentów, co ma bezpośredni wpływ na bieżącą działalność gospodarczą, mimo niskiej inflacji i większych inwestycji.
Z badania PWC wynika, że prawie 40% CEO potwierdziło, iż mimo dobrej koniunktury, dostęp do kapitału inwestycyjnego pozostaje największym ograniczeniem dla polskich firm, podczas gdy ten sam problem dostrzegło 23% globalnych prezesów.
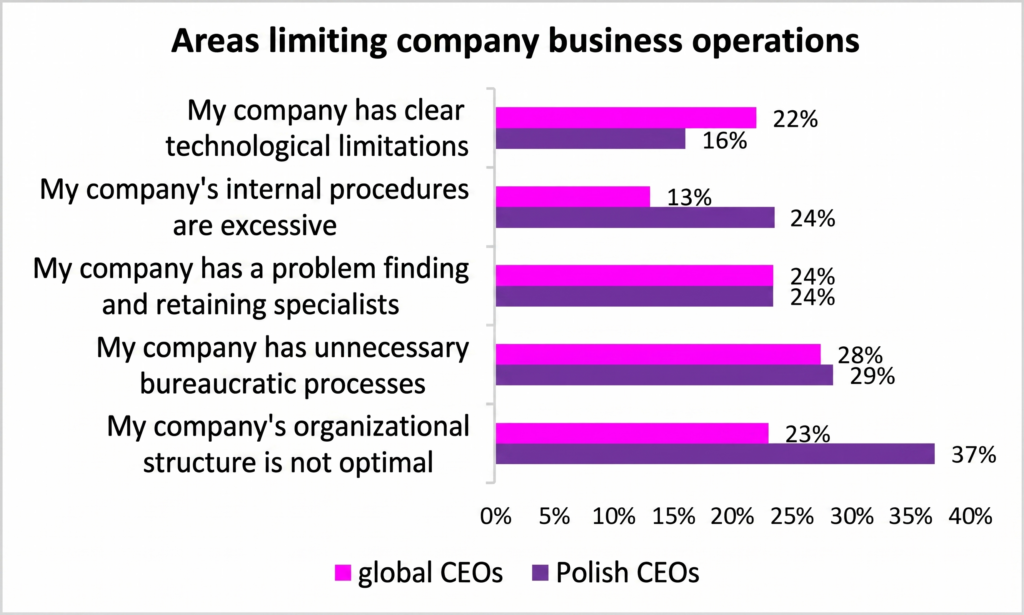
Ale co ciekawe, a wynikające z ankiety, wśród obszarów najbardziej ograniczających działalność firm, były wewnętrzne procesy:
Interesujące pozostaje, że w dobie digitalizacji i rozwiązań AI, tylko 8% polskich i 22% globalnych CEO widzi ryzyka w zakresie dostępności kluczowych umiejętności, martwią się oni natomiast o tempo zmian w tych obszarach.
Najwięcej polskich prezesów – bo 41% oraz 44% globalnych CEO – najbardziej niepokoi kwestia czy ich firmy zmieniają się wystarczająco szybko, by nadążyć za AI/technologią i aż 38% zadaje sobie pytanie „Jak mogę zbilansować odpowiednie wynagrodzenie dla moich pracowników z cięciem kosztów pracy?”.
Z przeprowadzonych badań nie wynika także, by szefowie firm postrzegali demografię i starzenie się społeczeństw, jako ryzyko dla ich działalności, być może dlatego, że skupiają się na strategii biznesowej i ryzykach w krótkim horyzoncie czasowym, z uwagi na zmienność i niepewność biznesową.
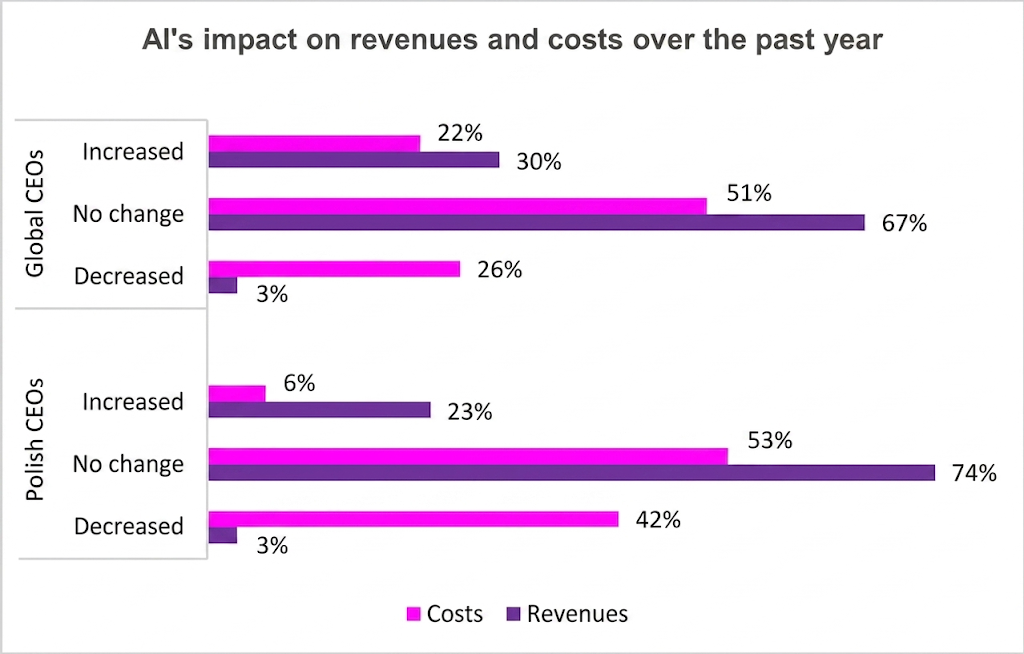
Szczególnie interesujące jest badanie pokazujące, ze globalni prezesi widzą większe korzyści z AI w obszarze generowania przychodów, podczas gdy polscy w ograniczaniu kosztów.
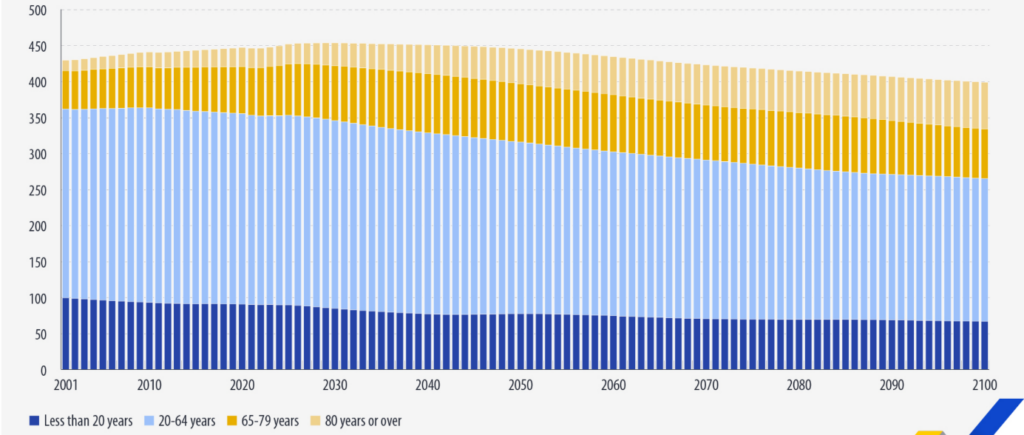
Zgodnie z najnowszymi prognozami demograficznymi Eurostatu, przewiduje się, że liczba ludności UE spadnie o 11,7% w latach 2025–2100. Przekłada się to na prognozowany spadek o 53,0 mln osób w UE do początku przyszłego stulecia.
W 2025 r. populację UE szacowano na 451,8 mln, po powrocie do trendu wzrostowego w 2022 r., który nastąpił po zakłóceniach wywołanych pandemią COVID-19 w 2021 r. Przewiduje się, że w nadchodzących latach liczba ludności będzie nadal rosła przez kolejne 3 lata, osiągając punkt kulminacyjny na poziomie 453,3 mln w 2029 r., a następnie będzie stopniowo spadać do poziomu 398,8 mln do roku 2100.
Informacje te pochodzą z opublikowanych przez Eurostat prognoz demograficznych. Wyniki opierają się na założeniach dotyczących częściowej zbieżności wzorców dzietności, umieralności i migracji w krajach Unii Europejskiej.
Populacja UE, dane zaobserwowane (2001-2024), oraz dane przewidywane (2025-2100)
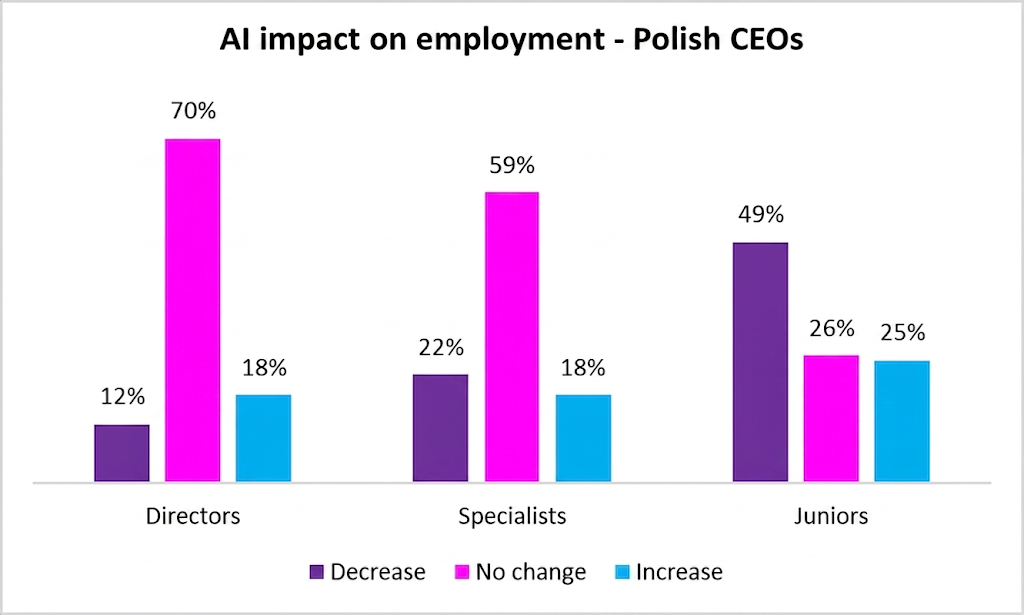
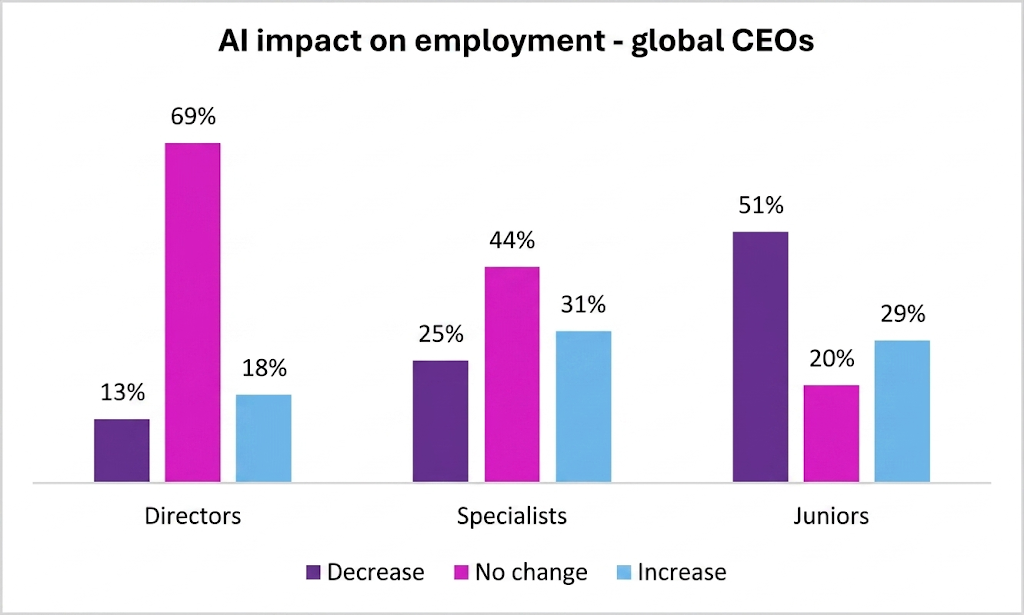
Większość prezesów firm oczekuje, że sztuczna inteligencja przyczyni się do mniejszego zatrudnienia na pozycjach juniorskich. Zgodnie z ankietą PWC, specjaliści nie są zagrożeni.
Liderzy biznesu – zarówno na arenie krajowej, jak i międzynarodowej – funkcjonują obecnie w erze permanentnej niepewności i nakładających się na siebie kryzysów (tzw. polikryzysu). Złożoność tego krajobrazu zależy w dużej mierze od specyfiki branży, jednak presja wywierana na kadrę zarządzającą osiąga bezprecedensowe poziomy.
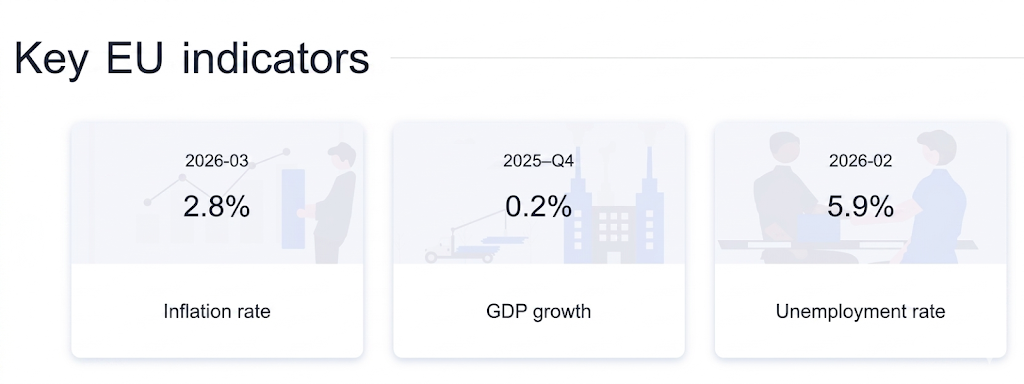
Paradoksalnie, to poczucie zagrożenia występuje w warunkach względnej, i z pozoru korzystnej, stabilizacji makroekonomicznej na Starym Kontynencie. Jak pokazują najnowsze kluczowe wskaźniki dla Unii Europejskiej, otoczenie makro ulega poprawie po zawirowaniach z lat ubiegłych. Stopa inflacji wyraźnie hamuje, osiągając w marcu 2026 r. poziom 2,8%, co zbliża ją do celów banków centralnych. Gospodarka europejska zdołała uniknąć głębokiej recesji, notując w IV kwartale 2025 r. dodatni, choć skromny, wzrost PKB na poziomie 0,2%. Dodatkowo europejski rynek pracy pozostaje wyjątkowo silny, o czym świadczy niska stopa bezrobocia (5,9% w lutym 2026 r.).
Mogłoby się wydawać, że takie „miękkie lądowanie” gospodarki to wymarzone warunki do rozwoju. Dlaczego zatem obawy CEO rosną? Wynika to z faktu, że stabilne wskaźniki makroekonomiczne nie rozwiązują głębokich problemów strukturalnych, z którymi na co dzień mierzą się firmy.
Z perspektywy lokalnej, jednym z najbardziej palących wyzwań pozostaje asymetria w dostępie do kapitału, która bezpośrednio przekłada się na nierówną walkę konkurencyjną na europejskim jednolitym rynku. Dobrym tego przykładem są niedawne spostrzeżenia prezesa jednego z czołowych polskich producentów stolarki okiennej. Wskazał on na zjawisko faktycznej nierównowagi wewnątrz Unii Europejskiej, gdzie teoretycznie wszyscy podlegają tym samym regulacjom i nadzorowi instytucji unijnych, ale w praktyce przewagi buduje się na dostępie do potężnego i taniego kapitału na inwestycje, chronionego barierami wejścia.
Aby uzmysłowić skalę wyzwań kapitałowych, z jakimi mierzą się polskie przedsiębiorstwa na tle globalnych graczy, wystarczy zestawić roczne zyski netto (za 2022 r.) zaledwie trzech duńskich korporacji z całą pulą bezzwrotnych dotacji dla Polski w ramach Krajowego Planu Odbudowy (zaplanowanych na aż 5 lat):
Maersk: ~30,25 mld EUR
Novo Nordisk: ~7,46 mld EUR
LEGO: ~2,37 mld EUR
Dotacje KPO dla Polski (5 lat): 25,27 mld EUR (co stanowiło ok. 0,6% polskiego PKB).
Powyższe zestawienie brutalnie weryfikuje możliwości inwestycyjne, wydatki na badania i rozwój (R&D) oraz zdolność do agresywnej ekspansji rynkowej polskich firm w starciu z zachodnimi gigantami.
Jednak luka kapitałowa to zaledwie wycinek szerszego obrazu. Jak jasno wynika z analiz postrzegania ryzyk przez CEO, dobra kondycja makroekonomiczna UE to za mało, by czuć się bezpiecznie. Współczesny zarząd musi nawigować w gąszczu nakładających się na siebie wyzwań operacyjnych i strategicznych:
Zmiany demograficzne i niedobór talentów: To doskonały przykład tego, jak dobre dane makro stają się wyzwaniem dla biznesu. Wspomniana wcześniej niska stopa bezrobocia (5,9%) oznacza z perspektywy firm drenaż rynku z wykwalifikowanych pracowników, ogromną presję płacową oraz konieczność poszukiwania kosztownych form automatyzacji procesów.
Koszty energii i presja transformacji ESG: Mimo spadku ogólnej inflacji, koszty nośników energii na świecie znów wracają do czołówki ryzyk. Firmy, szczególnie te z Europy Środkowo-Wschodniej, stoją przed ogromnym wyzwaniem sfinansowania zielonej transformacji, by nie wypaść z unijnych łańcuchów dostaw obwarowanych dyrektywą CSRD.
Niestabilność geopolityczna i fragmentacja rynków: Zawirowania na arenie międzynarodowej oraz rosnący protekcjonizm gospodarczy wymuszają na firmach ciągłą rekonfigurację łańcuchów dostaw (nearshoring), często kosztem wyższych nakładów finansowych.
Rewolucja technologiczna i GenAI: Błyskawiczna adaptacja generatywnej sztucznej inteligencji to warunek konieczny do utrzymania konkurencyjności. Wymaga jednak potężnych nakładów kapitałowych na infrastrukturę, cyberbezpieczeństwo i transformację kompetencji załogi (reskilling).
Chiński eksport przeszedł transformację od tanich dóbr do zaawansowanych technologii. Dzięki subsydiom Pekin dominuje dziś w motoryzacji, sprzęcie AI, chemii i robotyce, wypierając rywali z Zachodu.
Unia Europejska i Kanada zacieśniają współpracę w zakresie surowców, energii i AI, dystansując się od USA i Chin. Mimo sporów o nazewnictwo, szczyt w Montrealu przynosi konkretne porozumienia.
Orlen Upstream Norway zakończył wiercenia na złożu Afrodyta na Morzu Północnym. Szacowane zasoby wzrosły ponad dwukrotnie, dzięki czemu pula gazu dla koncernu przekracza już 4 mld m sześc.
GTradX Editorial Team2 min11 Aufrufe
URL Library
Paste image URLs (one per line). They will be saved to this post and shown as clickable thumbnails.
Przewijanie do góry
Datenschutzprotokoll
Wir verwenden notwendige Cookies, um die Plattform zu sichern und den Datenverkehr zu analysieren (GA4). Analytik wird nur aktiviert, wenn Sie auf "Initialisieren" klicken. Mehr dazu in unserer Datenschutzerklärung.