I. Wstęp
Przez dekady etykieta „Made in China” była niemal synonimem niskomarżowych dóbr konsumpcyjnych, takich jak tania odzież czy proste wyroby z plastiku. Dziś paradygmat ten uległ diametralnej zmianie, a chiński przemysł wyraźnie zwraca się w stronę wysokiej jakości, zaawansowanych technologicznie produktów, takich jak pojazdy elektryczne. Ta strukturalna transformacja błyskawicznie wypiera tradycyjny eksport – znajdujący się obecnie w fazie stagnacji – na rzecz zaawansowanych kategorii produktowych, historycznie zdominowanych przez producentów z Europy, Japonii i Stanów Zjednoczonych.
Sektor motoryzacyjny stanowi najbardziej widoczny wyznacznik tej zmiany, a zarazem główne źródło napięć w handlu międzynarodowym. Wolumen eksportu chińskich pojazdów przewyższa obecnie łączny eksport Niemiec i Stanów Zjednoczonych. Równolegle bezprecedensowe wzrosty notuje sprzedaż zagraniczna zaawansowanych maszyn przemysłowych, specjalistycznych chemikaliów oraz infrastruktury dla centrów danych.
Graf Nr 1.
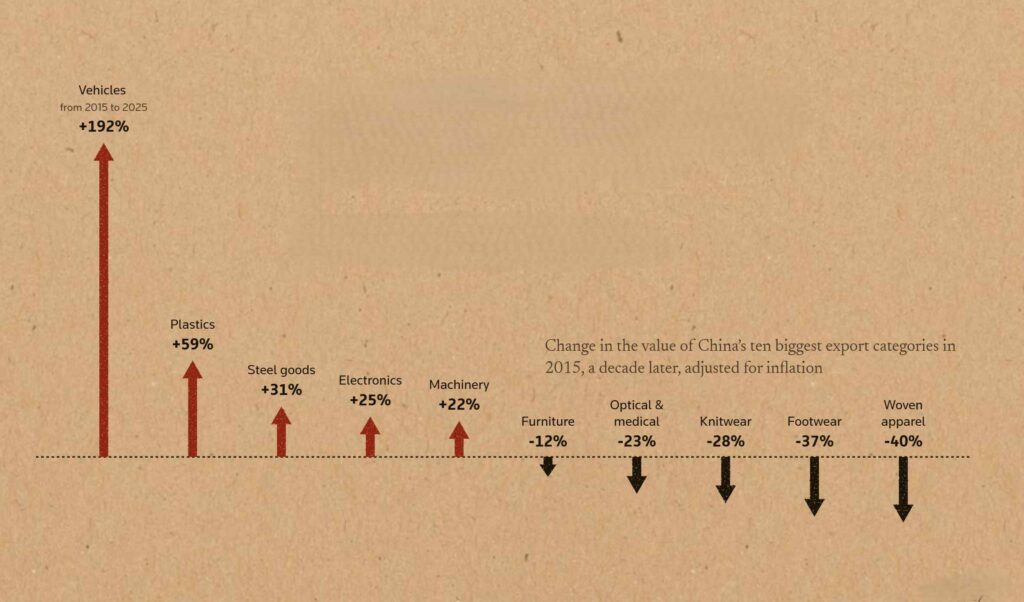
Source: https://www.reuters.com/graphics/CHINA-ECONOMY/TRADE-OBJECTS/moparrmewva/ — Welcome to the new „Made in China”
Ten skok technologiczny jest bezpośrednim rezultatem konsekwentnej, realizowanej od dekady strategii państwowej, mającej na celu podniesienie pozycji Chin w globalnym łańcuchu wartości produkcji. Znaczące subsydia rządowe nieustannie stymulują ekspansję przemysłową, pełniąc rolę kluczowego stabilizatora gospodarki, który ma przeciwdziałać przedłużającemu się kryzysowi na krajowym rynku nieruchomości oraz osłabionej konsumpcji wewnętrznej. W konsekwencji, podczas gdy globalny rynek korzysta z napływu przystępnych cenowo, nowoczesnych technologii, ta nasilona presja konkurencyjna stanowi poważne, strukturalne zagrożenie dla miejsc pracy w przemyśle wytwórczym zachodnich gospodarek uprzemysłowionych.
II. Sztuczna Inteligencja
Podczas gdy projektowanie i produkcja najbardziej zaawansowanych półprzewodników dla sztucznej inteligencji pozostają zdominowane przez amerykańskie firmy i tajwańskie fabryki, Chiny kontrolują rozległy, konkurencyjny kosztowo ekosystem sprzętowy otaczający te kluczowe komponenty. Państwo Środka stanowi fundament globalnego łańcucha dostaw półprzewodników starszej generacji
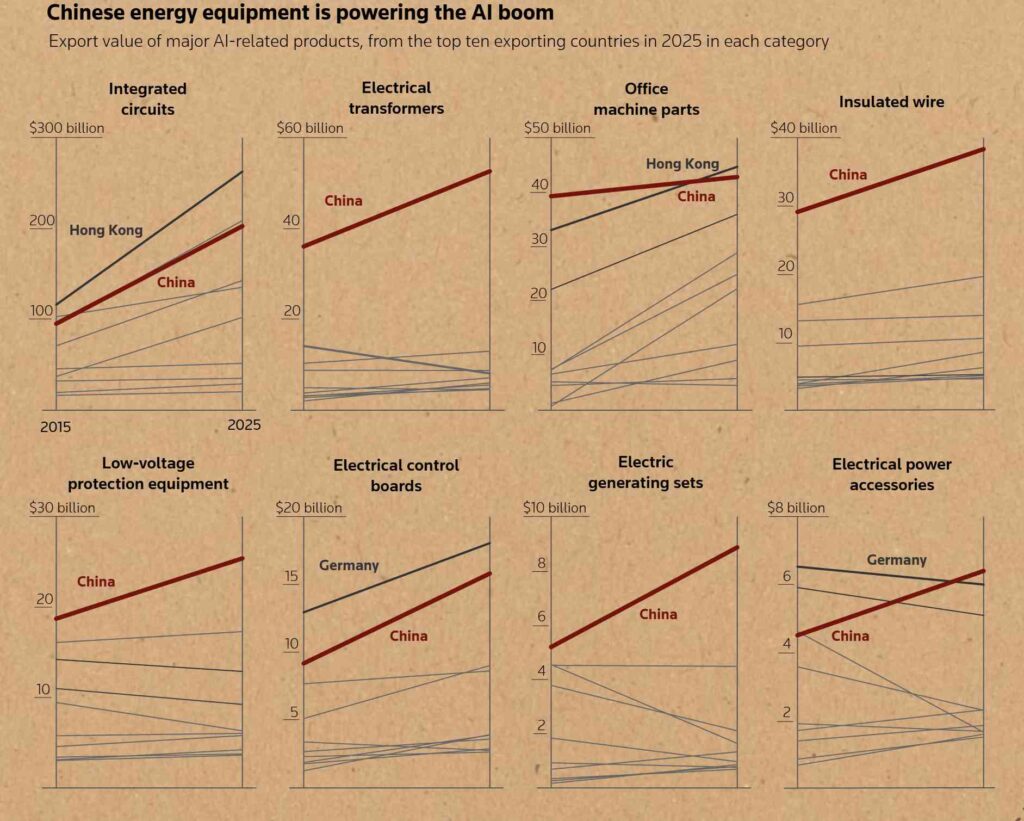
, standardowych modułów pamięci, urządzeń peryferyjnych dla serwerów oraz krytycznej infrastruktury fizycznej centrów danych, w tym transformatorów, okablowania i paneli sterowania. Co więcej, chiński sprzęt energetyczny i infrastrukturalny stanowi podstawową siłę napędową obecnej ekspansji AI.
Graf Nr 2.
Source: https://www.reuters.com/graphics/CHINA-ECONOMY/TRADE-OBJECTS/moparrmewva/ — Welcome to the new „Made in China”
Dane rynkowe analizujące kluczowe komponenty sprzętowe dla AI w latach 2015–2025 (skorygowane do wartości dolara z 2025 r.) obrazują konsekwentny trend wzrostowy wartości chińskiego eksportu. W ośmiu głównych kategoriach sprzętowych wolumeny eksportu z Chin wzrosły powszechnie, zapewniając krajowi pozycję czołowego światowego eksportera w pięciu z tych segmentów (Uwaga metodologiczna: choć kategorie te obejmują niezbędną infrastrukturę AI, zawierają one również szersze grupy towarów technologicznych; dane celne dla Chin i Hongkongu są raportowane oddzielnie, przy czym te drugie uwzględniają reeksport).
Jak zauważa Ruby Osman, starsza doradczyni ds. geopolityki w Tony Blair Institute for Global Change, rewolucja AI fundamentalnie przekształca dynamikę handlu międzynarodowego Chin. Poza najbardziej zaawansowanymi procesorami, Chiny utrzymują zdecydowane prowadzenie w produkcji chipów starszej generacji oraz niezbędnych komponentów fizycznych wymaganych do wdrożenia i działania technologii AI. Dominacja ta znajduje odzwierciedlenie w najnowszych wskaźnikach handlowych: w pierwszym półroczu 2026 roku chińskie dostawy półprzewodników wzrosły o niemal 100%, osiągając poziom 177,28 mld USD, podczas gdy eksport komputerów i serwerów odnotował solidny wzrost o 41,3%.
III. Sektor Chemiczny
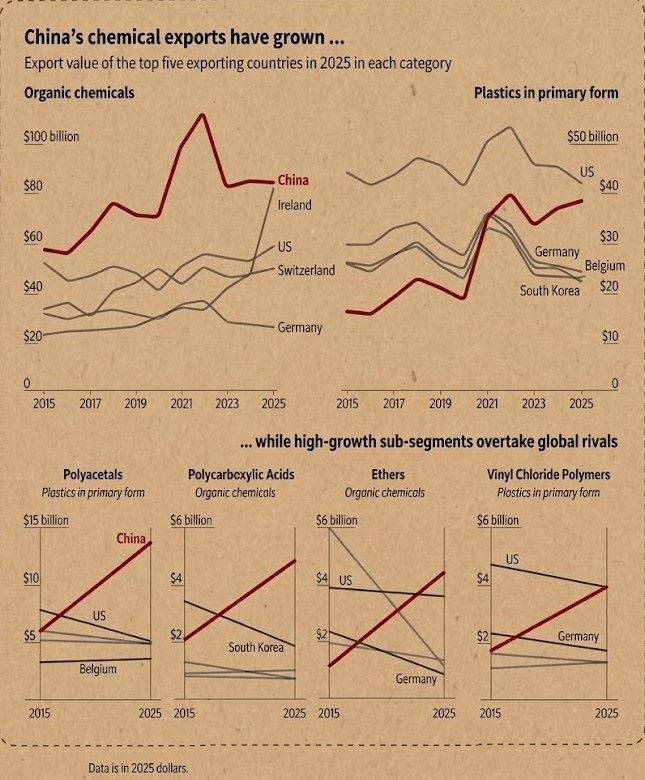
Przez lata obecność chińskiego przemysłu chemicznego w codziennym otoczeniu konsumentów ograniczała się w dużej mierze do podstawowych, niskomarżowych towarów – od farb ściennych, pianek tapicerskich i worków na śmieci, po standardowe składniki środków higieny osobistej. W tym tradycyjnym modelu gospodarczym Chiny koncentrowały się na masowej produkcji chemikaliów bazowych, importując jednocześnie zaawansowane, wysokomarżowe związki chemiczne z rynków europejskich, amerykańskich i japońskich. Dziś chińscy producenci systematycznie pną się w górę globalnego łańcucha wartości, wprowadzając na rynek zaawansowane technologicznie materiały inżynieryjne. Wyraźnym wskaźnikiem tej transformacji jest rosnący udział chińskich komponentów w zastosowaniach o wysokiej wartości dodanej, takich jak elastyczne polimery wykorzystywane w elementach nadwozi samochodowych, komponenty instalacji fotowoltaicznych czy włókno węglowe stosowane w wyczynowych rowerach szosowych. Dane eksportowe z lat 2015–2025 (w ujęciu realnym, skorygowane do wartości dolara z 2025 r.) ilustrują gwałtowną ekspansję Chin na rynkach międzynarodowych. W dwóch głównych kategoriach – chemikaliów organicznych oraz tworzyw sztucznych w formach podstawowych – Chiny odnotowały znaczny wzrost wartości sprzedaży zagranicznej, zapewniając sobie miejsce w pierwszej dwójce największych światowych eksporterów. Jeszcze wyraźniejsza dominacja widoczna jest w czterech szybko rosnących, wyspecjalizowanych podsegmentach (obejmujących poliacetale, kwasy polikarboksylowe, etery oraz polimery chlorku winylu), gdzie chiński eksport wyprzedził globalnych konkurentów, ustanawiając ten kraj wiodącym dostawcą na świecie. Głównym katalizatorem tej ekspansji pozostaje zakrojone na szeroką skalę wsparcie państwowe. Według danych OECD chiński sektor chemiczny otrzymał w ciągu ostatniej dekady około 75 mld USD rządowych subsydiów, osiągając szczytowy poziom w 2023 roku w wysokości niemal 15 mld USD.
Graf Nr 3.
Source: https://www.reuters.com/graphics/CHINA-ECONOMY/TRADE-OBJECTS/moparrmewva/ — Welcome to the new „Made in China”
Ten bodziec fiskalny wywołał gwałtowny wzrost mocy produkcyjnych; według chińskich statystyk w latach 2018–2023 zarejestrowano około 5000 nowych przedsiębiorstw chemicznych. Napływ ten wygenerował poważną nadpodaż chemikaliów masowych (takich jak te stosowane w przemyśle obuwniczym czy klejach przemysłowych), zmuszając niektóre zakłady do wstrzymania działalności, a producentów do agresywnego wyprzedawania nadwyżek magazynowych na rynkach międzynarodowych. W konsekwencji wiodące światowe korporacje – w tym BASF, Dow, LyondellBasell, Sumitomo Chemical, INEOS oraz Mitsubishi Chemical – wystosowały w ciągu ostatniego roku oficjalne ostrzeżenia dla inwestorów, podkreślając, że sama skala chińskiej produkcji i wynikająca z niej presja cenowa stanowią bezpośrednie zagrożenie dla ich marż zysku oraz wyników finansowych.
IV. Wyposażenie Fabryk
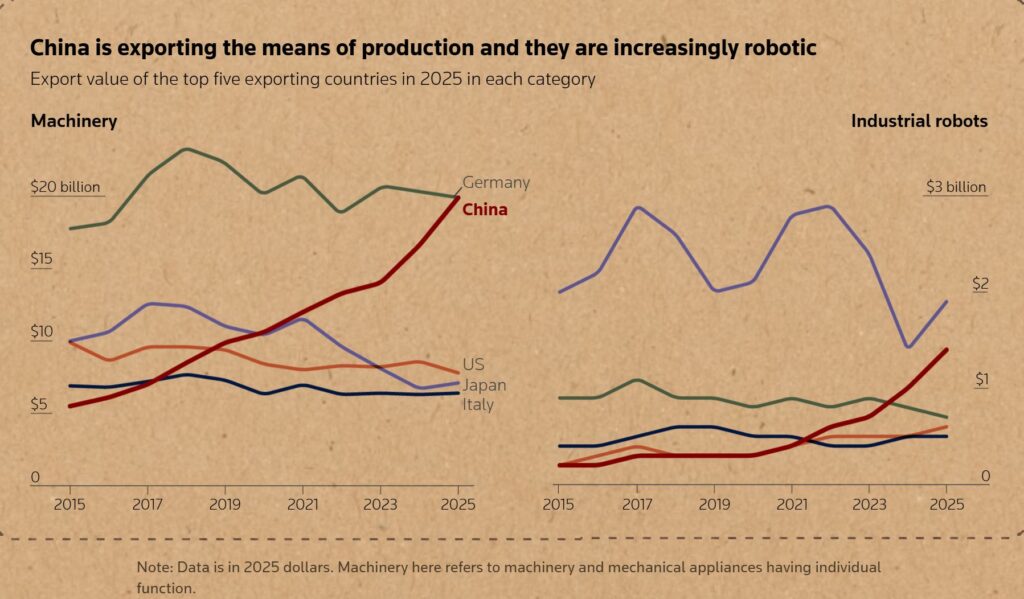
Wyobraźmy sobie gospodarkę silnie uzależnioną od importu z Chin, w której pogłębiający się deficyt handlowy urósł do rangi poważnego problemu politycznego, fabryki są zamykane, a pracownicy tracą pracę. Intuicyjne rozwiązanie wydaje się proste: zidentyfikować towary, które Chiny sprzedają zbyt tanio, nałożyć na nie cła i odbudować rodzimy przemysł poprzez budowę nowych fabryk – to strategia aktywnie realizowana przez prezydenta USA Donalda Trumpa. Haczyk polega jednak na tym, że Chiny przekształciły się w „fabrykę dla fabryk”. Eksport chińskich robotów przemysłowych wzrósł od 2015 roku o ponad 300%, odbierając udziały w rynku producentom amerykańskim, niemieckim i włoskim, których wolumeny dostaw spadły. Jednocześnie Chiny wyprzedziły Niemcy, stając się największym światowym eksporterem obrabiarek. Dane statystyczne za lata 2015–2025 potwierdzają ten trend: w segmencie maszyn ogólnego przeznaczenia Chiny systematycznie zwiększały swój eksport, dorównując czołowemu eksporterowi – Niemcom, natomiast w kategorii robotów przemysłowych zajmują obecnie drugie miejsce na świecie, tuż za Japonią. Choć Europa wciąż utrzymuje silną pozycję w sektorze dóbr inwestycyjnych (capital goods), jej dominacja słabnie. Goldman Sachs szacuje, że udział Europy w globalnym popycie w ujęciu wolumenowym spadł z 54% w 2005 roku do 43%, podczas gdy udział Chin wzrósł z 7% do 24%.
Graf Nr 4.
Source: https://www.reuters.com/graphics/CHINA-ECONOMY/TRADE-OBJECTS/moparrmewva/ — Welcome to the new „Made in China”
Nawet jeśli zaawansowane europejskie technologie – takie jak niemiecka optyka czy holenderskie maszyny do litografii półprzewodnikowej – pozostają niezwykle trudne do skopiowania, Chiny błyskawicznie pną się w górę łańcucha wartości w szerokiej gamie bardziej konwencjonalnych, lecz niezbędnych maszyn, wymaganych do wyposażenia nowoczesnego zakładu produkcyjnego. Jak zauważa Fred Neumann, główny ekonomista ds. Azji w HSBC: „Budowa fabryki może wymagać chińskich maszyn, ale większym problemem jest to, że sam proces produkcyjny prawdopodobnie nadal pozostanie uzależniony od komponentów wyprodukowanych w Chinach”.
V. Pojazdy
„W tym samochodzie nikt nie przyciągnie płci przeciwnej, ani w zasadzie własnej”. Tak zaczynała się jedna z recenzji chińskiego SUV-a Leapmotor 7. Brytyjski ekspert motoryzacyjny Jeremy Clarkson wyraził się jeszcze bardziej dosadnie o modelu BYD Seal 6, który określił mianem „chińskiego kleju do tapet z wycieraczkami”. Europejscy kierowcy zdają się nie podzielać tej opinii. Według Europejskiego Stowarzyszenia Producentów Samochodów (ACEA) sprzedaż modeli produkowanych przez chiński Leapmotor wzrosła w Europie o 558% w pierwszej połowie tego roku w porównaniu z analogicznym okresem 2025 roku, podczas gdy sprzedaż modeli BYD wzrosła o 146%.
Graf Nr 5.
Source: https://www.reuters.com/graphics/CHINA-ECONOMY/TRADE-OBJECTS/moparrmewva/ — Welcome to the new „Made in China”
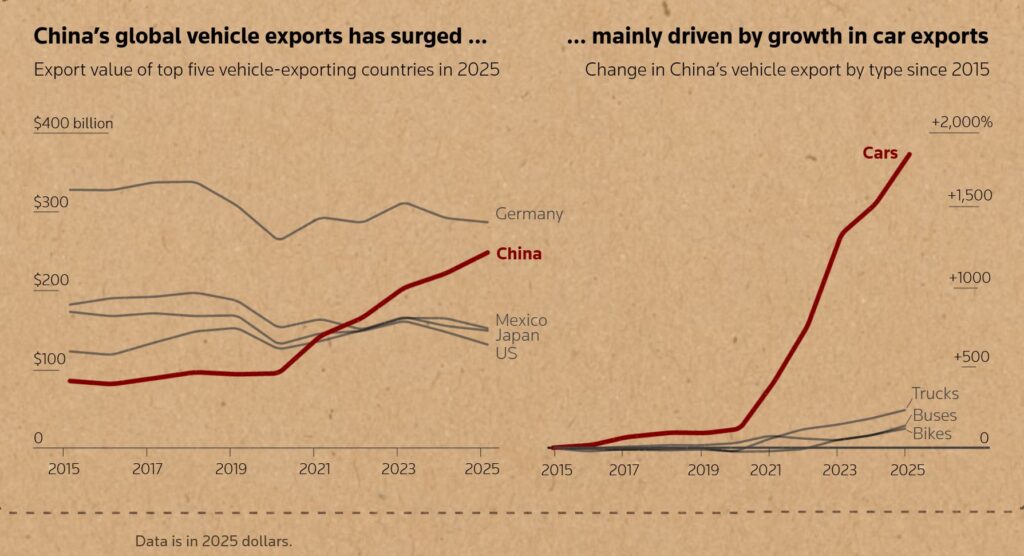
Przystępne cenowo chińskie samochody stały się symbolem boomu eksportowego tego kraju, skłaniając USA i Europę do wznoszenia barier handlowych w celu ochrony rodzimych producentów aut przed ostrą chińską konkurencją. Globalny eksport pojazdów z Chin gwałtownie wzrósł. Dane statystyczne ilustrują to za pomocą dwóch zestawionych obok siebie wykresów liniowych: pierwszy pokazuje, że wartość eksportu pojazdów z Chin rosła systematycznie w latach 2015–2025, czyniąc z nich drugiego co do wielkości eksportera po Niemczech; drugi przedstawia zmianę procentową w eksporcie różnych typów pojazdów z Chin, wykazując, że zdecydowanie największy wzrost odnotowano w kategorii samochodów osobowych (wszystkie dane wyrażono w dolarach z 2025 roku). Są popularne, ponieważ są tanie, a są tanie po prostu dlatego, że jest ich gigantyczna nadpodaż – są masowo wytwarzane przez chińskie fabryki, które nie są w stanie sprzedać ich na rynku krajowym. W rezultacie wartość dostaw chińskich samochodów poszybowała w górę o 1871% od 2015 roku, przy czym wzrost ten gwałtownie przyspieszył od 2020 roku, gdy producenci zostali zmuszeni do szukania nabywców za granicą. Nawiązując do „szoku japońskiego” z lat 80. XX wieku, Europa i USA zareagowały nałożeniem barier handlowych na chińskie pojazdy.
VI. Inteligentny Sprzęt AGD
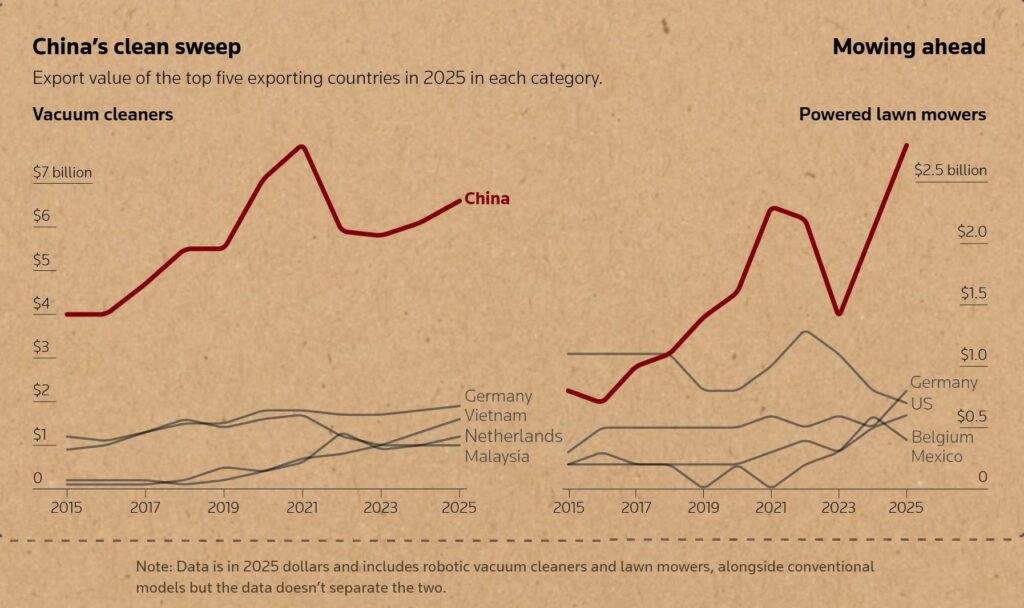
W Chinach jest bardzo mało przydomowych trawników, ale produkuje się tam ogromną liczbę autonomicznych kosiarek. Przy praktycznie zerowym rynku wewnętrznym chińscy producenci są zmuszeni sprzedawać je za granicą, błyskawicznie przytłaczając zagranicznych konkurentów. Choć Chiny od dawna są wiodącym producentem taniej elektroniki użytkowej, tamtejsze firmy agresywnie wchodzą obecnie w segment zaawansowanych urządzeń inteligentnych.
Graf Nr 6.
Source: https://www.reuters.com/graphics/CHINA-ECONOMY/TRADE-OBJECTS/moparrmewva/ — Welcome to the new „Made in China”
Transformacja ta pozwala im znaleźć nowe sposoby na monetyzację sztucznej inteligencji, big data oraz systemów pozycjonowania satelitarnego, które pierwotnie opracowano, aby wykorzystać wspierany przez państwo boom w nasyconym już przemyśle motoryzacyjnym. Przykładowo, roboty koszące wykorzystują tę samą wysoce precyzyjną technologię pozycjonowania satelitarnego, która znajduje się w zaawansowanych systemach wspomagania kierowcy w autach elektrycznych (EV), co pozwala im mapować trawniki i poruszać się w wyznaczonych wirtualnych granicach. Co więcej, produkują te urządzenia w tempie, które okazało się druzgocące dla zachodnich konkurentów. iRobot, firma z siedzibą w Massachusetts stojąca za automatycznym odkurzaczem Roomba, złożyła wniosek o upadłość w grudniu ubiegłego roku po utracie pozycji rynkowej na rzecz chińskich konkurentów, takich jak Picea – producenta sprzętu AGD z południowego centrum technologicznego w Shenzhen, który niegdyś był jej dostawcą, a ostatecznie stał się jej właścicielem. Dla producentów robotów koszących „trawa jest bardziej zielona” w Europie. Kontynent ten jest największym na świecie nabywcą automatycznych kosiarek, a chińskie firmy agresywnie wykroiły dla siebie znaczną część tego rynku. W listopadzie ubiegłego roku Bruksela wszczęła dochodzenie antydumpingowe po tym, jak lokalny producent poskarżył się, że chińscy rywale podcinają krajowe ceny o około 40%. Stany Zjednoczone poniosły najcięższe straty w wyniku ekspansji Chin w segmencie kosiarek z napędem: amerykańskie dostawy spadły w ubiegłym roku do 746 milionów dolarów z poziomu 1 miliarda dolarów w 2023 roku, podczas gdy chińskie dostawy wzrosły ponad dwukrotnie, skacząc z 1,3 miliarda do 2,8 miliarda dolarów.